Ce que signifie le budget restant pendant le mois
Distinguez le reste de votre enveloppe, le solde bancaire et les factures à venir. Un exemple explique les calculs sans compter deux fois une dépense.
Le budget restant correspond à la limite d'une période moins les dépenses enregistrées dans ce périmètre. Il indique la part de l'enveloppe encore inutilisée dans le relevé. Il ne donne ni votre solde bancaire ni la garantie que les prochaines factures sont couvertes. Avant un nouvel achat, vérifiez séparément l'enveloppe et l'argent nécessaire avant la prochaine rentrée.
Ces calculs répondent à des questions différentes. Il peut rester de la place dans un budget courses alors que le compte ne permet plus de payer le loyer. Inversement, une épargne présente sur le compte ne signifie pas que vous souhaitez dépasser la limite de loisirs prévue pour le mois.
Identifier le périmètre du chiffre
Vérifiez le mois, la devise et les personnes concernées. Comparez une limite et des dépenses qui couvrent exactement ce périmètre. Une limite familiale avec vos seuls achats personnels laisse apparaître un reste trop élevé. Une facture payée par quelqu'un d'autre ne doit pas disparaître d'un plan qui couvre tout le foyer.
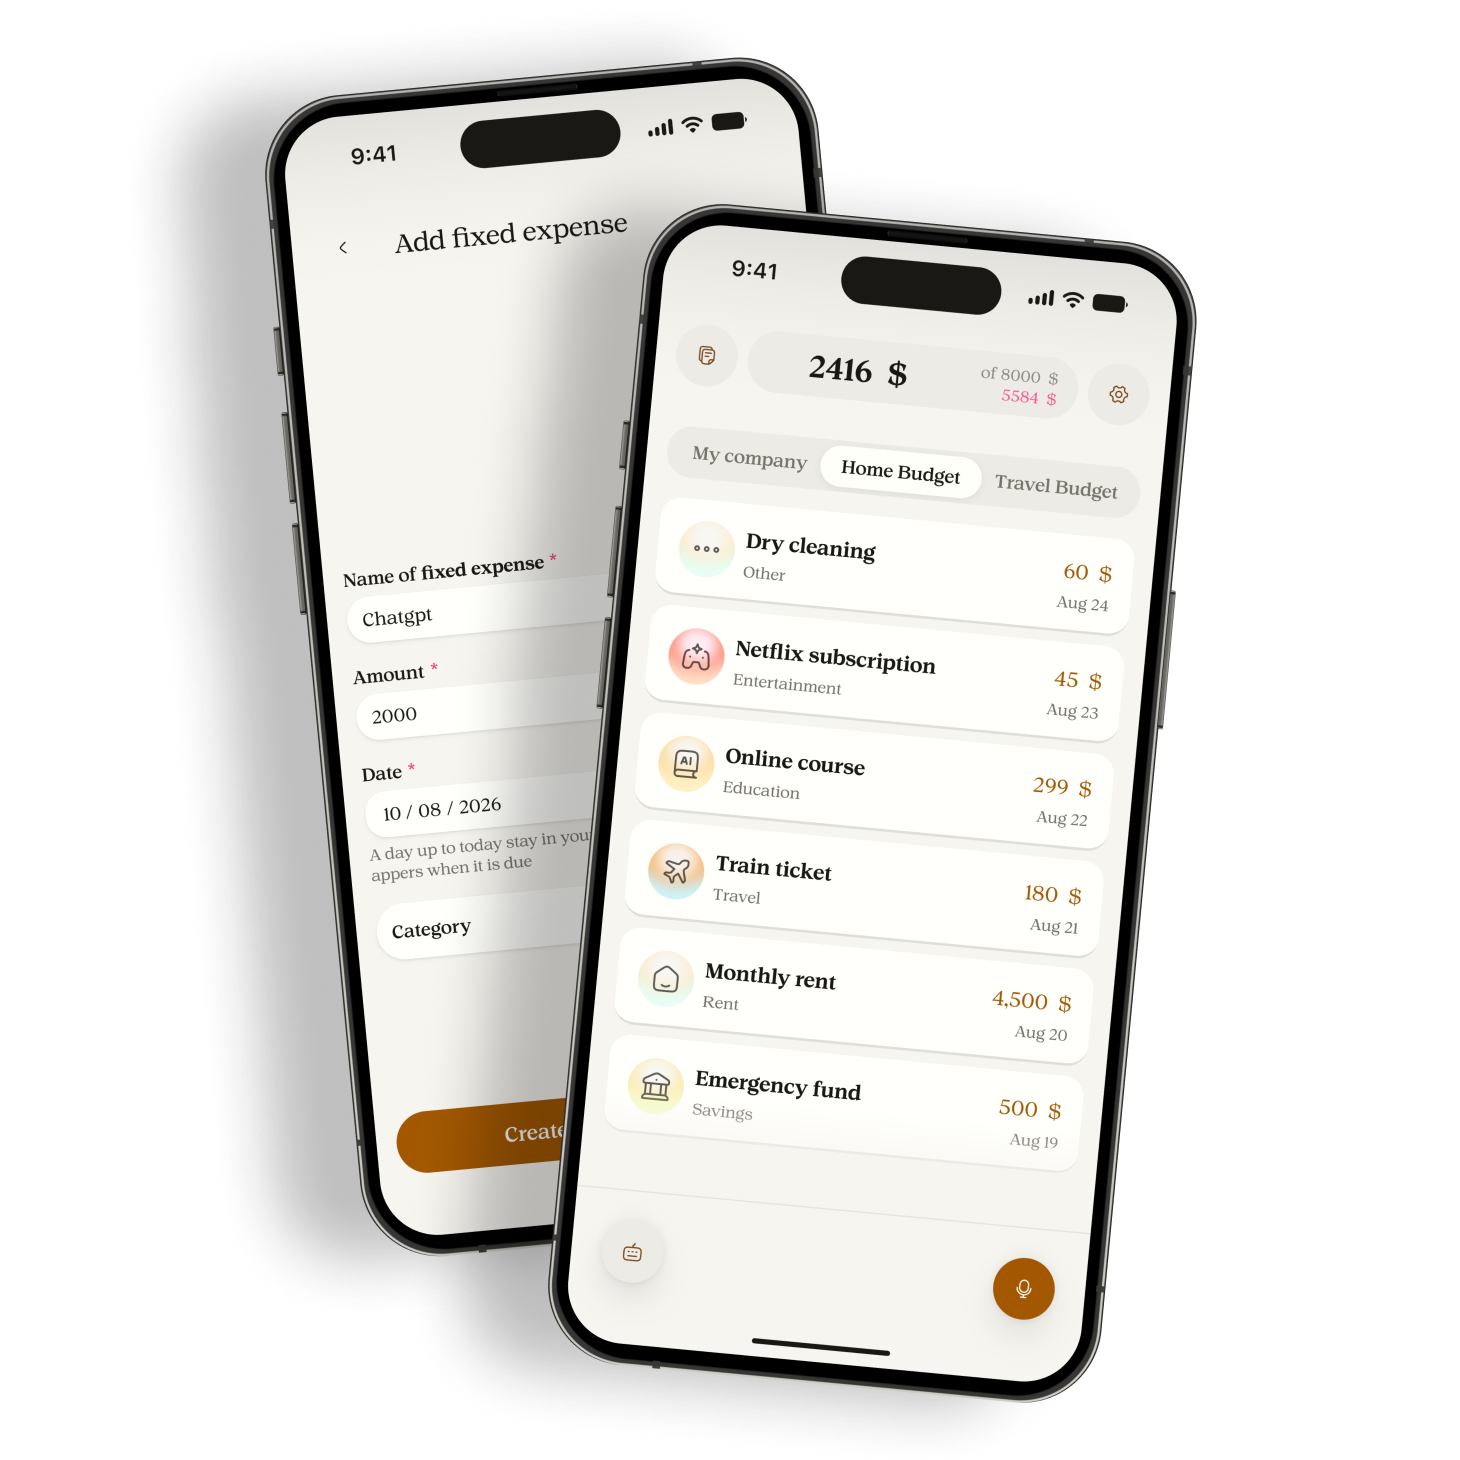
Dans Manor, le calcul du restant soustrait les dépenses enregistrées à la limite du mois. Si le mois n'a pas de limite, définissez-en une avant d'interpréter le résultat. Le relevé ne constitue pas une connexion bancaire. Une écriture fixe mensuelle peut apparaître à sa date prévue sans prouver que le fournisseur a encaissé le paiement.
Calculer d'abord le reste de l'enveloppe
Voici une illustration en euros, pas des prix locaux ni des limites conseillées. Un foyer prévoit 800 euros de dépenses courantes et a enregistré 470 euros. Son enveloppe restante est de 330 euros, puisque 800 moins 470 donne 330.
Il attend encore 140 euros de courses, 60 euros de transports et un paiement de 30 euros qui entre dans cette même enveloppe. Ces engagements représentent 230 euros. Il reste donc 100 euros non affectés dans le plan, après calcul de 330 moins 230. Ce montant n'est toujours pas un solde bancaire.
Retirez seulement les engagements absents des 470 euros déjà enregistrés. Si le paiement de 30 euros figure dans ce total grâce à une écriture fixe, le retirer une nouvelle fois le compterait deux fois. Regardez la ligne concernée avant de corriger votre feuille. Le guide des dépenses irrégulières détaille aussi la séparation entre réserve annuelle et paiement réel.
Faire ensuite un calcul de trésorerie distinct
Le même foyer vérifie qu'il dispose de 520 euros sur les comptes et en espèces qu'il inclut. Ce montant de départ tient déjà compte des paiements en attente. Avant le prochain revenu, il doit payer 250 euros de loyer hors de l'enveloppe courante, financer les 230 euros ci-dessus et conserver une marge de 40 euros.
Le besoin atteint 520 euros. Le calcul de trésorerie laisse donc zéro, alors que l'enveloppe courante montrait encore 100 euros non affectés. Le loyer ne réduisait pas cette enveloppe, car il était en dehors de son périmètre. Il exige néanmoins un paiement. N'additionnez pas les deux restes et ne retirez pas à nouveau les 470 euros du solde actuel.
La feuille de trésorerie du CFPB suit les entrées et sorties semaine par semaine. Elle aide à vérifier une échéance précise. Une prévision mensuelle positive ne rend pas l'argent disponible plus tôt. Gardez les recettes encore incertaines à part et ne traitez pas une autorisation de découvert comme un revenu.
Expliquer un reste surprenant avant de modifier la limite
Si le reste paraît élevé, cherchez des achats manquants, une mauvaise date ou une autre devise. Un achat en espèces oublié gonfle le montant affiché. Si le reste paraît bas, vérifiez les doublons et les dépenses hors périmètre. Un contrôle hebdomadaire des dépenses aide à retrouver les oublis récents sans reprendre toute la revue de fin de mois.
Un résultat négatif indique que les achats enregistrés dépassent la limite choisie. Il ne mesure pas votre endettement. Un résultat positif ne suffit pas à décider si un achat est finançable. La fiche de Finances & Pédagogie sépare prévisionnel et réel. Garder cette distinction évite de présenter une estimation révisée comme un paiement déjà effectué.
Si vous relevez la limite, notez la raison et les ressources correspondantes. Passer de 800 à 900 euros ajoute 100 euros au reste affiché, sans ajouter un euro au compte. Quand un paiement nécessaire ne rentre plus, corrigez une hypothèse ou une affectation avec les montants et dates vérifiés.
Une vérification avant un achat facultatif
- Confirmez le mois, la devise et le périmètre du calcul.
- Vérifiez que les achats récents figurent une fois, y compris les écritures mensuelles programmées.
- Listez les engagements restant dans l'enveloppe, sans reprendre ceux déjà enregistrés.
- Comparez séparément l'argent disponible et les paiements dus avant la prochaine rentrée.
- Laissez visibles les sommes réservées et les revenus encore incertains.
Si vous ne savez plus ce que la limite couvre, reprenez la préparation du premier budget mensuel. Datez les chiffres de votre vérification. Vous pourrez ensuite expliquer le reste enregistré et voir séparément comment financer les engagements proches.
Sources
À lire aussi
Comment préparer son premier budget mensuel
Préparez un premier budget avec vos revenus, charges, achats courants et réserves. Un exemple chiffré et une liste de contrôle pour démarrer.
Comment prévoir les dépenses annuelles et irrégulières
Calculez une réserve selon la prochaine échéance et les sommes déjà disponibles. Séparez la mise de côté du paiement réel pour éviter les doublons.